
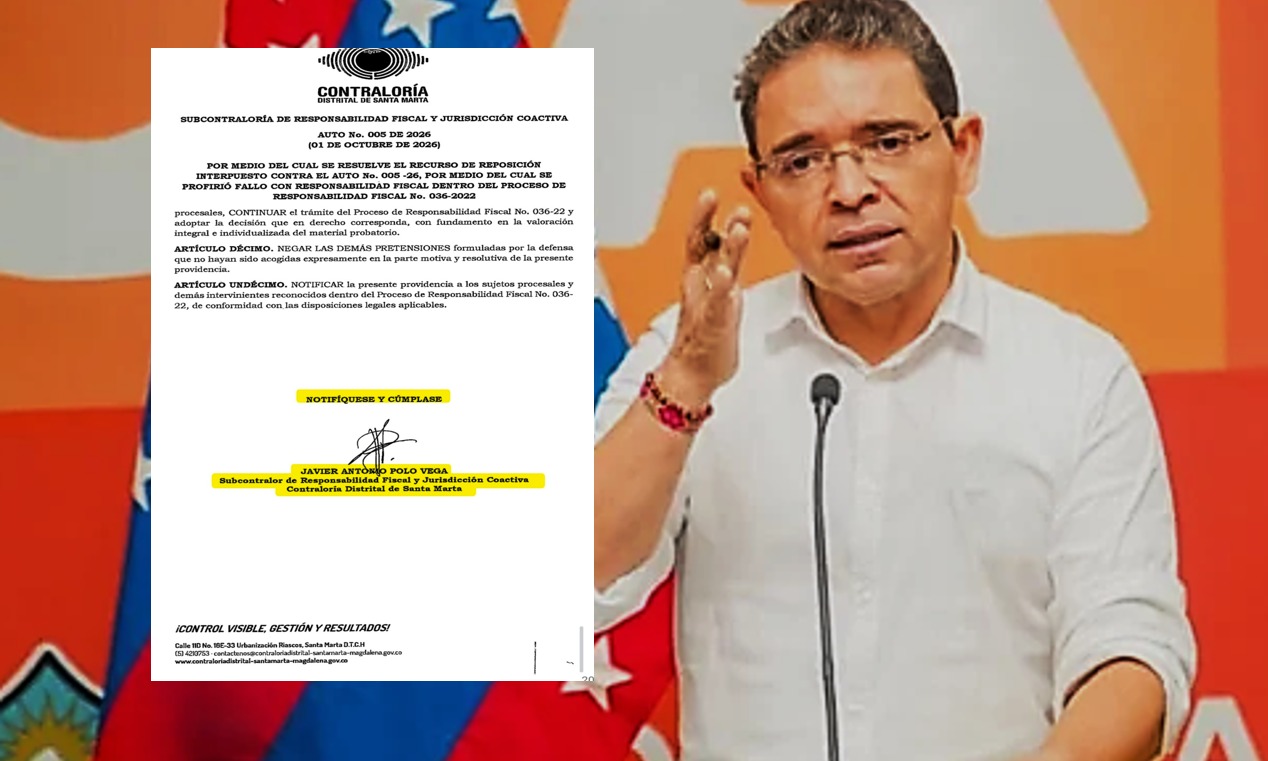
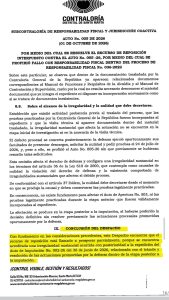
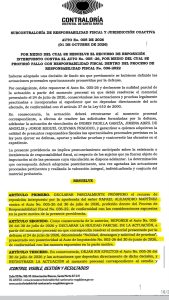
La Contraloría Distrital de Santa Marta decretó la nulidad de lo actuado y dejó sin efecto el fallo de responsabilidad fiscal que había sido utilizado para señalar una supuesta inhabilidad de Rafael Martínez para ejercer o aspirar a cargos públicos. La decisión abre un fuerte interrogante sobre la solidez jurídica de una actuación que terminó generando consecuencias políticas, institucionales y reputacionales antes de quedar en firme.
Una decisión fechada el primero de octubre de 2026 y proferida por el Contralor Distrital de Santa Marta según tubo conocimiento Pasa La Voz, acaba de cambiar el escenario alrededor del proceso fiscal que había puesto nuevamente en el centro de la controversia al exalcalde y exgobernador Rafael Alejandro Martínez.
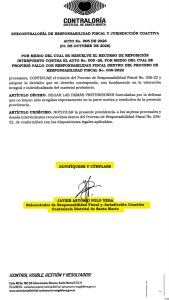
De acuerdo con la decisión conocida, el organismo de control resolvió el recurso de reposición presentado por la defensa de Martínez y decretó la nulidad de lo actuado, dejando sin efecto el fallo de responsabilidad fiscal que había sido proferido el 30 de junio y que había servido como fundamento para hablar de una eventual inhabilidad para ocupar o aspirar a cargos públicos.
La consecuencia es de enorme importancia: si el acto que originaba esa consecuencia jurídica fue anulado, resulta inevitable preguntarse con qué fundamento se presentó públicamente como una realidad una inhabilidad que todavía estaba sometida a discusión y que finalmente terminó cayéndose dentro del mismo trámite administrativo.
¿Cómo se pudo llegar hasta aquí?
El episodio deja una pregunta de fondo que no debería pasar inadvertida: ¿qué tan rigurosos fueron quienes divulgaron, interpretaron o utilizaron políticamente aquella decisión antes de que el proceso alcanzara una definición definitiva?
Un fallo de responsabilidad fiscal no debería confundirse automáticamente con una condena penal, ni una decisión administrativa susceptible de recursos debería presentarse como una verdad jurídica inamovible.
Mucho menos cuando de por medio están derechos políticos, el buen nombre de una persona y su posibilidad de participar en la vida pública.
En el caso de Martínez, la controversia adquirió una dimensión política particularmente sensible porque la supuesta inhabilidad fue interpretada como un obstáculo para su futuro político.
Ahora, con la decisión del primero de octubre, el escenario cambia sustancialmente respecto de ese fallo específico.
La propia autoridad que había adelantado la actuación terminó decretando su nulidad y dejando sin efecto las consecuencias derivadas de aquella decisión.
Y aquí aparece el interrogante que merece una explicación mucho más seria: si existían reparos jurídicos suficientes para que la defensa recurriera la decisión y posteriormente la propia Contraloría declarara la nulidad de lo actuado, ¿por qué se permitió que una actuación todavía controvertida fuera presentada ante la opinión pública como una inhabilidad consolidada?
El daño reputacional también cuenta
Más allá de las discusiones estrictamente jurídicas, hay un elemento que difícilmente puede ignorarse: el impacto reputacional.
Una decisión de responsabilidad fiscal difundida públicamente puede generar titulares, señalamientos y conclusiones políticas mucho antes de que un proceso termine definitivamente.
Cuando después esa actuación es anulada, la rectificación difícilmente alcanza la misma velocidad y exposición que tuvo la acusación inicial.
Ese es precisamente uno de los grandes problemas que deja este episodio.
¿Qué ocurre con el ciudadano cuya reputación fue afectada mientras el proceso todavía estaba en discusión?
¿Quién responde por la interpretación de una supuesta inhabilidad cuando posteriormente se deja sin efecto el acto que la sustentaba?
¿Dónde queda la presunción de legalidad de las actuaciones posteriores cuando la decisión que servía de soporte termina anulada?
Y, sobre todo, ¿por qué en asuntos de semejante trascendencia política no se espera a que las decisiones estén suficientemente consolidadas antes de convertirlas en munición política?
Son preguntas que deberían responderse con documentos, argumentos jurídicos y absoluta transparencia, no con titulares ni lecturas interesadas.
La diferencia entre una investigación y una condena
También resulta necesario poner las cosas en su lugar.
Los procesos de responsabilidad fiscal buscan establecer si existió un daño al patrimonio público y quiénes podrían estar llamados a responder por él. No equivalen por sí mismos a una condena penal.
En agosto de 2026, por ejemplo, medios de Santa Marta habían reportado otro proceso fiscal contra Martínez relacionado con un convenio para la modernización y tecnificación del Archivo Central, cuyo fallo establecía inicialmente un detrimento histórico de $262,5 millones, actualizado a más de $422 millones. Esa actuación tenía recursos y trámites propios.
Por eso, la decisión del primero de octubre debe entenderse exactamente en su alcance: lo que queda sin efecto es la actuación objeto de la nulidad decretada por la Contraloría Distrital, no necesariamente cualquier otro proceso fiscal, disciplinario o judicial que haya involucrado al exmandatario.
Esa precisión es indispensable para evitar caer en el mismo error que ahora se cuestiona: convertir una actuación jurídica concreta en una conclusión mucho más amplia de lo que realmente dice.
Un episodio que deja lecciones institucionales
El caso también plantea una discusión sobre la responsabilidad de los organismos de control.
Las contralorías cumplen una función esencial en la vigilancia de los recursos públicos, pero precisamente por la trascendencia de sus decisiones, sus actuaciones deben estar blindadas frente a errores procedimentales, interpretaciones equivocadas y consecuencias prematuras.
Una decisión fiscal puede afectar patrimonio, reputación y derechos políticos.
Por eso, la rigurosidad procesal no puede ser un asunto secundario.
Si una actuación termina anulada, la sociedad tiene derecho a conocer qué ocurrió, cuáles fueron las razones jurídicas que llevaron a esa determinación y qué controles internos fallaron para evitar que un procedimiento posteriormente invalidado produjera consecuencias públicas antes de tiempo.
La pregunta no es solamente qué ocurrió con Rafael Martínez.
La pregunta institucional es mucho más profunda:
¿cómo puede una decisión que termina anulada convertirse antes en un argumento para hablar de una inhabilidad política?
Y esa respuesta debería interesarle a todos, independientemente de simpatías o diferencias políticas.
Rafael Martínez, una trayectoria marcada por la política regional
El episodio adquiere mayor relevancia por la trayectoria pública de Martínez.
Rafael Alejandro Martínez, nacido en Guamal, Magdalena, el 14 de mayo de 1974, es administrador de empresas de la Universidad del Magdalena y administrador público territorial de la ESAP. También es especialista en Administración de la Universidad Eafit y cuenta con formación adicional en negocios internacionales y otros estudios de posgrado.
Su carrera pública en Santa Marta comenzó antes de llegar a la Alcaldía. Fue director de Tránsito y Transporte, secretario de Gobierno, secretario de Educación y director del Departamento Administrativo Distrital del Medio Ambiente. También desarrolló parte de su trayectoria profesional en la Universidad del Magdalena y en la Universidad del Atlántico.
En 2015 ganó la Alcaldía de Santa Marta para el periodo 2016-2019, con 91.294 votos, y durante su administración se desarrollaron diferentes proyectos de infraestructura, educación, movilidad, parques y escenarios deportivos.
Posteriormente fue elegido gobernador del Magdalena para el periodo 2024-2027. Sin embargo, su elección fue anulada por el Consejo de Estado en 2025 por una controversia relacionada con doble militancia, decisión que quedó ejecutoriada en julio de ese año.
Ese antecedente demuestra, precisamente, la importancia de diferenciar las distintas decisiones judiciales y administrativas que han rodeado su carrera. Una cosa es una nulidad electoral por una causal determinada; otra, un proceso de responsabilidad fiscal; y otra muy diferente, una supuesta inhabilidad derivada de un fallo que ahora ha sido dejado sin efecto por la propia Contraloría Distrital.
Ahora viene la parte que falta: explicar
La decisión del primero de octubre no solamente representa una victoria jurídica para la defensa de Martínez frente a esta actuación específica.
También obliga a mirar hacia atrás.
Porque cuando una autoridad pública adopta una decisión que puede tener efectos políticos y reputacionales tan fuertes, la sociedad espera que exista absoluta claridad sobre su fundamento, su trámite y sus consecuencias.
Y si posteriormente esa misma autoridad decreta la nulidad de lo actuado, resulta legítimo exigir explicaciones.
¿Qué falló?
¿El procedimiento?
¿La interpretación jurídica?
¿La valoración de las actuaciones?
¿La forma en que se comunicó la decisión?
¿O fue la opinión pública la que terminó sacando conclusiones que jurídicamente todavía no correspondían?
La respuesta deberá encontrarse en el expediente.
Lo que sí queda claro, según la decisión ahora conocida, es que el fallo que había servido para sustentar la supuesta inhabilidad fue dejado sin efecto.
Y eso cambia de manera sustancial el relato que durante semanas se construyó alrededor de Rafael Martínez.
Porque una cosa es estar sometido a una investigación o a un proceso de control fiscal y otra muy distinta es ser presentado ante la ciudadanía como una persona definitivamente inhabilitada cuando el acto que sustentaba esa conclusión termina siendo anulado.
El caso, por tanto, no debería cerrarse simplemente con la noticia de que Martínez quedó favorecido por una decisión.
También debería abrir una discusión institucional mucho más incómoda:
¿quién responde cuando un fallo que podía afectar la vida política y el buen nombre de un ciudadano termina siendo anulado?